Zakładasz nową działalność lub chcesz wejść ze swoją firmą na wyższy poziom. Potrzebujesz niezawodnego samochodu dostawczego, nowoczesnej maszyny do warsztatu albo zaawansowanego sprzętu IT. Wiesz doskonale, że gotówkę lepiej mieć bezpiecznie na koncie, niż zamrażać ją w drogim sprzęcie. Pojawia się więc klasyczne pytanie, z którym mierzy się niemal każdy przedsiębiorca: co będzie dla mnie lepsze?
Dobrze dopasowany leasing dla firm, czy może tradycyjny kredyt bankowy? W 2026 roku zasady gry na rynku finansowym wciąż się zmieniają, ale jedno pozostaje niezmienne – odpowiednie finansowanie to tlen dla Twojego biznesu. Nie powinieneś przez nie tracić snu, a tym bardziej przepłacać.
Jako zespół Synergia (synergia24.pl) od 13 lat pomagamy przedsiębiorcom ze Śląska i Małopolski podejmować te właściwe decyzje. Zamiast przebijać się przez skomplikowany bankowy żargon, przeczytaj ten krótki poradnik. Wyjaśnimy ludzkim językiem, krok po kroku, co opłaca się bardziej w Twojej aktualnej sytuacji.
Kredyt firmowy – kiedy to wciąż ma sens?
Kredyt bankowy brzmi znajomo i daje poczucie bezpieczeństwa. Kupujesz sprzęt i od pierwszej sekundy jesteś jego pełnoprawnym właścicielem. To świetna opcja, jeśli planujesz dużą, długoterminową inwestycję. Chcesz kupić halę produkcyjną w Chrzanowie albo nowoczesny lokal usługowy w centrum Katowic? Wtedy kredyt, pozwalający rozłożyć spłatę na wiele lat, sprawdzi się znakomicie.
Ma jednak swoje minusy, szczególnie dla małych biznesów. Banki kochają stabilność i długą historię. Jeśli prowadzisz nową firmę, uzyskanie kredytu bywa drogą przez mękę. Procedury trwają tygodniami, a analitycy bankowi prześwietlają każdy Twój dokument. Ponadto, każdy kredyt mocno obciąża Twoją „zdolność do pożyczania”. Jeśli za rok zechcesz kupić coś jeszcze, by dalej rosnąć, bank może po prostu powiedzieć „nie”.
Leasing dla firm – dlaczego to ulubieniec lokalnych przedsiębiorców?
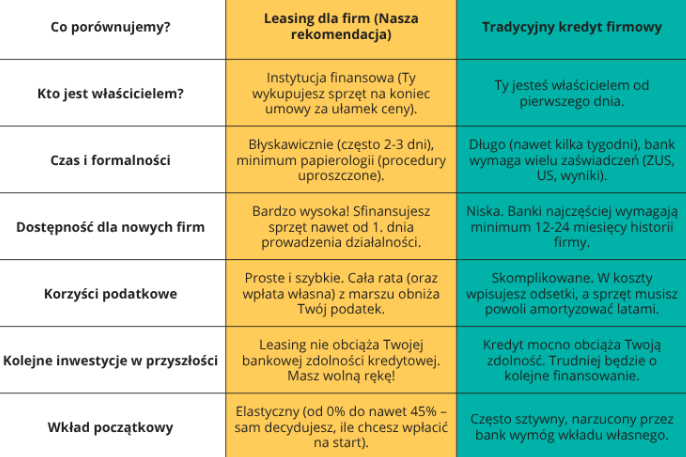
Tutaj na scenę wkracza leasing dla firm. Wyobraź sobie, że po prostu „wynajmujesz” samochód czy maszynę na określony czas. Płacisz stałą, wygodną miesięczną ratę, a na sam koniec umowy masz prawo wykupić ten sprzęt za ułamek jego rynkowej wartości. Stajesz się właścicielem dokładnie wtedy, kiedy jest to dla Ciebie najbardziej opłacalne.
To rozwiązanie to prawdziwy hit wśród firm, od Bytomia aż po Kraków. Dlaczego? Przede wszystkim leasing jest niesamowicie szybki. Często wystarczy sam dowód osobisty i podstawowe dane Twojej firmy, by odebrać kluczyki do nowego auta zaledwie w kilka dni. Co więcej, leasing jest niezwykle przyjazny dla nowych biznesów. Nawet jeśli prowadzisz działalność od zaledwie kilku tygodni, masz ogromne szanse na sfinansowanie potrzebnego sprzętu. Firmy leasingowe patrzą na Ciebie jak na partnera do biznesu, a nie jak na pozycję w bankowym arkuszu kalkulacyjnym.
Podatki i korzyści, czyli to, co tygrysy lubią najbardziej
Porozmawiajmy o pieniądzach, ale bez skomplikowanych wzorów. W leasingu niemal każdą złotówkę, którą wpłacasz – zaczynając od opłaty wstępnej, przez comiesięczne raty, aż po bieżące koszty eksploatacji – możesz po prostu „wrzucić w koszty” prowadzenia swojej działalności. Dzięki temu z każdym miesiącem płacisz mniejszy podatek dochodowy. Twój księgowy na pewno to doceni, a Ty zatrzymasz więcej pieniędzy w firmowej kasie.
Przy tradycyjnym kredycie sprawa jest bardziej zawiła. W koszty wpisujesz na bieżąco tylko odsetki. Sam samochód musisz powoli „amortyzować”, czyli ratami dopisywać do kosztów przez kilka długich lat. Leasing daje Ci w tym aspekcie znacznie większą swobodę i natychmiastowe korzyści podatkowe, które realnie odciążają budżet Twojej firmy.
Leasing czy kredyt – starcie na konkrety i liczby
Zejdźmy na ziemię i spójrzmy na konkretny przykład. Załóżmy, że potrzebujesz kupić auto dostawcze do swojej firmy budowlanej za równe 100 000 złotych netto.
Wybierając kredyt bankowy, musisz przygotować stertę dokumentów, zaświadczenia z ZUS i US o niezaleganiu oraz udokumentowane wyniki finansowe. Decyzja potrwa prawdopodobnie od tygodnia do dwóch, a proces będzie wymagał od Ciebie zaangażowania i czasu, który wolałbyś spędzić na zarabianiu.
Wybierając leasing dla firm, wpłacasz na przykład 10% na start (czyli 10 000 zł). Procedura odbywa się w ścieżce uproszczonej – formalności ograniczamy do absolutnego minimum. Po 2-3 dniach wyjeżdżasz z salonu gotowym do pracy autem. Co miesiąc płacisz wygodną ratę, która z automatu obniża Twoje podatki, a sprzęt od pierwszego dnia zarabia na swoje utrzymanie. Twój portfel nie odczuwa nagłego ubytku 100 tysięcy złotych, a Ty masz gotówkę na niespodziewane wydatki.
Zaufaj ekspertom, zamiast tracić czas na banki
Wybór odpowiedniej oferty to nie lada wyzwanie. Niemal każdy bank i każda instytucja finansowa chwali się, że ma „najlepszą i najtańszą” opcję. Zamiast tracić wieczory na przeglądanie dziesiątek skomplikowanych ofert i próbę zrozumienia drobnego druczku w umowach, zdecydowanie lepiej oddać to w ręce specjalistów.
W Synergia (synergia24.pl) pomagamy w ten sposób od 13 lat. Znamy rynek od podszewki, wiemy, które instytucje mają w danym miesiącu promocje i gdzie są ukryte haczyki. Nie jesteśmy uwiązani do jednego konkretnego banku – szukamy i porównujemy opcje tak, aby dobrać rozwiązanie uszyte na miarę Twoich potrzeb. Setki opinii 5,0 od naszych zadowolonych klientów ze Śląska i Małopolski to dla nas największy powód do dumy. To dowód, że zawsze gramy do jednej bramki z Twoim biznesem. My zajmujemy się papierologią, a Ty możesz w spokoju rozwijać swoją firmę.
FAQ – Najczęstsze pytania o leasing dla firm
1. Czy jako całkowicie nowa firma mam szansę na leasing?
Zdecydowanie tak! Wiele firm leasingowych ma przygotowane specjalne, dedykowane oferty dla start-upów i nowych firm. Często wystarczy nieco wyższa wpłata własna (np. 15-20%), aby bez problemu sfinansować potrzebne auto czy maszynę już od pierwszego dnia prowadzenia działalności.
2. Co mogę wziąć w leasing oprócz samochodu osobowego lub dostawczego?
Praktycznie wszystko, co pomaga Twojej firmie zarabiać! Leasingujemy maszyny budowlane, specjalistyczny sprzęt medyczny, wyposażenie warsztatów, komputery i oprogramowanie IT, a nawet meble biurowe czy instalacje fotowoltaiczne. Ograniczają Cię wyłącznie potrzeby Twojego biznesu.
3. Co się dzieje ze sprzętem po zakończeniu umowy leasingowej?
To bardzo proste. Zazwyczaj po opłaceniu ostatniej raty, po prostu wykupujesz sprzęt za z góry ustaloną, symboliczną kwotę (np. 1% jego początkowej wartości). W tym momencie staje się on Twoją pełną własnością. Możesz go używać przez kolejne lata, sprzedać z zyskiem na rynku wtórnym lub wziąć w leasing coś zupełnie nowego.
Podsumowanie: Zróbmy to razem i z zyskiem dla Ciebie
Zarówno kredyt, jak i leasing mają swoje zastosowanie w biznesie. Jeśli jednak zależy Ci na cennej oszczędności czasu, ominięciu zbędnych procedur, sprytnej optymalizacji podatkowej i zachowaniu elastyczności finansowej – leasing jest w 2026 roku niekwestionowanym zwycięzcą, szczególnie w przypadku pojazdów i sprzętu.
Nie musisz podejmować tej ważnej decyzji w pojedynkę, ani zgadywać, która oferta jest faktycznie opłacalna. Zadzwoń do nas. Porozmawiamy o Twoich potrzebach, bezpłatnie przeliczymy raty, porównamy dostępne na rynku opcje i doradzimy rozwiązanie, które po prostu odciąży Twój budżet. Wszystko to bez żargonu, w przyjaznej atmosferze i po ludzku.
Gotowy na kolejny krok w rozwoju swojej firmy? Zadzwoń i sprawdź, jak sprawnie możemy sfinansować Twój sukces:
📞 500 160 039 – darmowa kalkulacja raty w 15 minut!